Este lunes 12 de octubre, la Real Academia Sueca de Ciencias otorgó el Premio Nobel de Economía 2026 a Robert E. Hall (Stanford) y Michael Woodford (Columbia) «por los fundamentos microeconómicos de la estabilización macroeconómica». Su trabajo, dijo el comité, sostiene los modelos que hoy usan los bancos centrales y los gobiernos de todo el mundo para suavizar los ciclos de auge y recesión.
La noticia parece lejana para el Ecuador. Nuestro país no tiene banco central con política monetaria propia, y el modelo premiado gira justamente alrededor de la tasa de interés. Pero esa lectura es superficial. La idea central del premio es que la estabilidad de la economía no se fabrica desde arriba: se construye con las decisiones de millones de hogares y empresas. Y en una economía dolarizada, donde el Estado no puede devaluar ni bajar tasas, esas decisiones pesan todavía más.
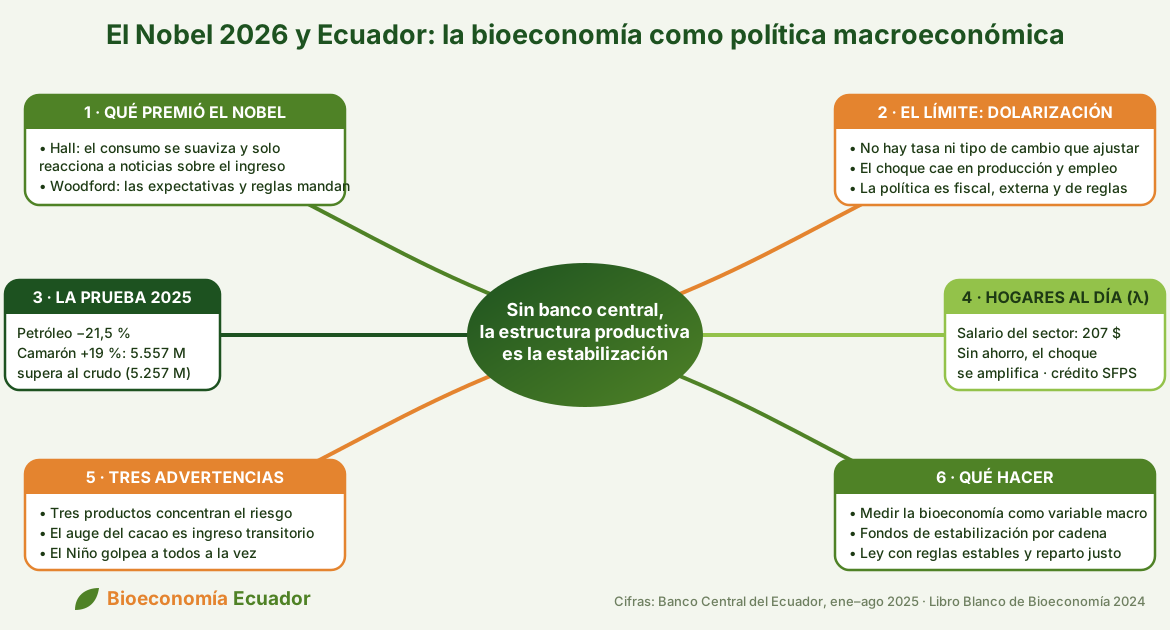
Aquí sostengo una tesis concreta: en el Ecuador, la bioeconomía ya cumple funciones de política macroeconómica. Lo hace de tres maneras: trae los dólares que el petróleo deja de traer, sostiene el empleo donde el ajuste golpea primero y, si se la organiza bien, reduce la vulnerabilidad de los hogares que viven al día. El año 2025 fue la prueba empírica. Vamos por partes.
Qué premió el Nobel 2026
Hall y Woodford no inventaron una política. Inventaron un método: derivar el comportamiento de la economía agregada a partir de las decisiones óptimas de hogares y empresas, en lugar de estimar relaciones entre variables agregadas sin explicar de dónde salen.
Robert Hall (1978) mostró que un hogar que planifica su consumo a lo largo de la vida, y que puede ahorrar y endeudarse, no gasta más porque el ingreso de este mes subió. Gasta más solo cuando recibe una noticia que cambia su ingreso permanente. El consumo, en ese mundo, sigue una «caminata aleatoria». La consecuencia práctica es enorme: una transferencia temporal casi no mueve el consumo de ese hogar, y un choque transitorio de ingreso tampoco.
Michael Woodford (2003) construyó la teoría moderna de la política monetaria. Su hallazgo central es que lo que mueve la economía no es tanto la tasa de interés de hoy como lo que los agentes esperan sobre las tasas de mañana. La política funciona a través de las expectativas, y un compromiso creíble vale más que una decisión discrecional. De ahí salió la forward guidance que hoy practican la Reserva Federal y el Banco Central Europeo.
La síntesis de ambos es el modelo neokeynesiano de tres ecuaciones: una curva de demanda derivada del consumo óptimo, una curva de oferta con precios rígidos y una regla de política monetaria. Ese es el núcleo de los modelos con los que los bancos centrales deciden las tasas.
Una tercera generación, que no recibió el premio pero lo completa, importa mucho para nosotros: los modelos de agentes heterogéneos (Kaplan, Moll y Violante, 2018). En ellos, los hogares no son todos iguales. Una fracción vive al día, sin ahorro ni crédito, y gasta todo lo que recibe. Cuanto mayor es esa fracción, más se amplifican los choques y menos sirve la lógica de Hall. Guarde ese punto: es el corazón del argumento ecuatoriano.
Por qué el Ecuador no puede copiar el modelo
Desde el año 2000 el Ecuador no tiene moneda propia. Eso elimina de un golpe la tercera ecuación del modelo premiado. No hay tasa de política que bajar en una recesión, no hay tipo de cambio que absorba una caída del precio del petróleo y no hay banco central que pueda anclar expectativas con anuncios.
En una economía dolarizada, la cantidad de dinero depende de la balanza de pagos. Cada dólar que entra por exportaciones, remesas, inversión o deuda es liquidez interna; cada dólar que sale la contrae. Cuando cae el ingreso de divisas, no se ajustan los precios, porque están anclados al dólar. Se ajustan las cantidades: la producción y el empleo. Y ese ajuste es lento y doloroso, porque los salarios nominales no bajan con facilidad (Schmitt-Grohé y Uribe, 2016).
Esto no vuelve inútil al Nobel. Lo obliga a traducirlo. Las tres ecuaciones se reescriben así para el caso ecuatoriano:
| Ecuación del modelo | En la versión de Woodford | En una economía dolarizada | Dónde entra la bioeconomía |
|---|---|---|---|
| Demanda | Consumo óptimo que se suaviza ante choques transitorios | Muchos hogares no pueden suavizar: gastan lo que reciben | Determina cuántos hogares viven al día |
| Oferta | Inflación según expectativas y brecha de producto | Inflación anclada; el ajuste recae en empleo y producción | Sector intensivo en empleo rural, donde se absorbe el golpe |
| Política | Regla de tasas y forward guidance del banco central | Balance externo de divisas, regla fiscal y credibilidad regulatoria | Fuente de divisas no correlacionada con el petróleo |
La conclusión es incómoda pero clara: sin política monetaria, la estructura productiva es la política de estabilización. Lo que un país dolarizado produce y exporta, y cómo se reparte ese ingreso, decide cuánto lo golpea cada choque.
La prueba de 2025: la bioeconomía como amortiguador
El año pasado el Ecuador vivió algo muy parecido a un experimento natural. El petróleo recibió una secuencia de choques de oferta: el cierre progresivo del bloque ITT, un sismo de magnitud 6,1 en abril y un incendio el 29 de agosto que obligó a Petroecuador a declarar fuerza mayor y suspender exportaciones durante 27 días. Entre enero y agosto, las exportaciones petroleras cayeron 21,5 % frente a 2024.
En el mismo periodo, la canasta bioeconómica hizo lo contrario. Las exportaciones no petroleras ni mineras crecieron 20 % y llegaron al 68 % del total exportado. Por primera vez en la historia, el camarón superó al petróleo como primer producto de exportación del país.
| Producto (enero–agosto 2025) | Exportaciones (millones USD) | Variación frente a 2024 |
|---|---|---|
| Camarón | 5.557 | +19 % |
| Petróleo | 5.257 | −21,5 % |
| Cacao y elaborados | 2.996 | +65 % |
| Banano y plátano | 2.889 | +14 % |
Fuente: Banco Central del Ecuador, citado por El Diario y Primicias.
El gerente del Banco Central atribuyó a ese desempeño la mejora de la proyección de crecimiento del PIB a 3,8 % para el cierre del año. Hasta octubre, las exportaciones no petroleras acumulaban 23.967 millones de dólares, un récord histórico con crecimiento de 19,7 %.
En un país con moneda propia esto sería un buen dato comercial. En un país dolarizado es otra cosa: es política monetaria por otros medios. Los dólares que dejó de traer el petróleo los trajo la biodiversidad trabajada, y eso sostuvo la liquidez, el crédito y la demanda interna mientras el sector petrolero se contraía.
La lógica es la de una cartera de inversiones. La volatilidad de los ingresos de divisas depende de la correlación entre sus fuentes. Si los choques petroleros y los bioeconómicos no se mueven juntos, cada punto de participación que gana la bioeconomía reduce la volatilidad del conjunto. En 2025 esa correlación fue claramente negativa.

Donde w es la participación del petróleo en las exportaciones y ρ la correlación entre ambos tipos de choque. Con ρ negativo, diversificar hacia la bioeconomía estabiliza aunque la bioeconomía sea, por sí sola, igual de volátil que el petróleo.
Hall en el campo: los hogares que viven al día
El resultado de Hall supone que el hogar puede ahorrar en los buenos años y endeudarse en los malos. Campbell y Mankiw (1989) mostraron que una parte importante de la población no puede hacerlo, y la literatura posterior la llamó «hogares de regla práctica»: consumen su ingreso corriente, sin colchón. El consumo agregado combina ambos tipos:

La letra λ es la fracción de hogares con restricción de liquidez. Cuanto mayor es λ, más se transmite cada choque de ingreso al consumo total, y más volátil es la economía.
En la bioeconomía ecuatoriana, λ es alto. El Libro Blanco de Bioeconomía Sostenible (MAATE y MPCEIP, 2024) reporta un salario promedio en el sector de 207 dólares al mes y 3,8 millones de personas que dependen de productos forestales no maderables. Cuando cae el precio del cacao o una plaga destruye la cosecha, esos hogares no suavizan nada: su consumo cae uno a uno con su ingreso.
La implicación de política es directa y poco intuitiva. El aporte más útil de Hall a la bioeconomía no está en la producción sino en las finanzas del productor. Ampliar el acceso al ahorro, al crédito y al seguro en el Sector Financiero Popular y Solidario reduce λ: acerca a los hogares rurales al comportamiento de suavizamiento que Hall describe y vuelve a la economía menos sensible a los choques.
Dicho de otra forma, las líneas de bioeconomía que el sector coloca a través de las cooperativas y la banca, AFD, BID – Fondo Verde del Clima, entre otros, no son solo instrumentos de fomento productivo. Son instrumentos de estabilización macroeconómica, y así deberían evaluarse: no solo por la cartera colocada, sino por cuánto reducen la varianza del consumo de los hogares que atienden.
Woodford en la Asamblea: reglas creíbles como forward guidance
La lección de Woodford es que la política actúa sobre todo a través de las expectativas sobre su trayectoria futura, y que el compromiso creíble vale más que la discreción. Sin banco central, ese principio se traslada en el Ecuador a las reglas que gobiernan la inversión de largo plazo.
Una planta de extractos botánicos, una biorrefinería o una cadena de cacao fino de aroma se amortizan en diez o veinte años. Quien invierte no mira la regla de hoy: mira lo que espera de las reglas de mañana sobre acceso a recursos genéticos, permisos ambientales, tributación y mercado de carbono. La incertidumbre regulatoria funciona exactamente como una tasa de interés alta: deprime la inversión presente.
Esto conecta con el Proyecto de Ley Orgánica de Fomento a la Bioeconomía que hoy tramita la Comisión de Biodiversidad de la Asamblea Nacional. Una ley con articulado principalmente procedimental y sancionatorio, sin instrumentos de fomento exigibles y con amplia delegación a la normativa secundaria, no ancla expectativas: las dispersa. En cambio, plazos ciertos en la Ventanilla Única de Bioeconomía, una Certificación de Cumplimiento con criterios verificables y un fondo de financiamiento con reglas públicas serían el equivalente funcional de la forward guidance.
Lo mismo vale para el mercado de carbono. La norma técnica del Ministerio de Ambiente y Energía rige desde el 29 de mayo de 2026, pero mientras no existan acuerdos bilaterales bajo el artículo 6 del Acuerdo de París, el flujo esperado es incierto. Para el inversor, la credibilidad del marco pesa más que su existencia formal.
El Nobel aporta así una justificación macroeconómica, y no solo sectorial, para exigir que la ley fije reglas estables y plazos ciertos.
Tres advertencias contra el triunfalismo
El dato de 2025 es real, pero convertirlo en una historia de éxito sin matices sería un error de análisis. Tres cosas obligan a la prudencia.
1. Se cambió una concentración por otra. Hasta octubre de 2025, el camarón representó el 29 % de las exportaciones no petroleras y casi el 23 % de las totales. Una bioeconomía exportadora dominada por tres productos (camarón, cacao y banano) no diversifica el riesgo: lo traslada. La estabilidad exige diversificación dentro de la bioeconomía, y eso se mide con un índice de concentración, no con el titular del camarón.
2. Parte del auge es ingreso transitorio, y Hall enseña a tratarlo como tal. El salto del cacao vino en buena medida de precios: en 2024 la tonelada alcanzó un récord de 10.000 dólares por la escasez en África Occidental. Según la hipótesis del ingreso permanente, una ganancia extraordinaria debe ahorrarse, no consumirse ni apalancarse. El productor con restricción de liquidez no puede ahorrarla, y el que se endeuda contra precios récord queda expuesto cuando el precio vuelve a su nivel normal. Esto ya pasó con el petróleo a escala nacional; conviene no repetirlo a escala de finca.
3. El riesgo climático está correlacionado. Un fenómeno de El Niño fuerte golpea al mismo tiempo al camarón, al banano y al cacao de la Costa. Justo cuando más se necesita que los riesgos sean independientes, dejan de serlo. Por eso la diversificación territorial (Amazonía y Sierra) y por eslabón (bioinsumos, servicios, conocimiento) importa tanto como la de productos.
Distribución de beneficios y estabilidad: el puente
Aquí está, a mi juicio, la conclusión más importante y la menos discutida. En el modelo de agente representativo de la primera generación, la distribución del ingreso no afecta la macroeconomía. En los modelos de agentes heterogéneos que completan el programa premiado, sí la afecta: la transmisión de los choques y de las políticas depende de quién recibe el ingreso, porque los hogares pobres gastan una proporción mucho mayor de cada dólar adicional.
Trasladado a nuestras cadenas de biodiversidad, el razonamiento es el siguiente:
- Una bioeconomía que retiene poco valor en origen mantiene un λ alto. Sus productores siguen viviendo al día y, por tanto, amplifican los choques en lugar de absorberlos.
- Una bioeconomía que transfiere activos y no solo rentas (propiedad de la transformación, participación en marcas, cotitularidad de la propiedad intelectual, capital en la cooperativa) reduce λ, crea colchones de ahorro y estabiliza la demanda agregada.
Es el salto que en Sobre el dilema distributivo en la economía (Silva, 2026) describo como pasar del ingreso lineal al ingreso por propiedad de activos. Lo que ese libro plantea como un problema de justicia, el Nobel de este año permite plantearlo también como un problema de estabilidad: en una economía dolarizada, cómo se reparte el valor de la biodiversidad es parte de la política macroeconómica. Un país que concentra la renta bioeconómica en pocos eslabones es un país más frágil ante el próximo choque, no solo más desigual.
Cinco propuestas concretas
Si la bioeconomía es política macroeconómica, hay que tratarla como tal. Cinco medidas, ninguna de las cuales requiere crear moneda ni banco central:
- Medir la bioeconomía como variable macro. Una Cuenta Satélite de Bioeconomía en el Banco Central y el INEC, con un indicador explícito de correlación entre las exportaciones petroleras y las bioeconómicas y un índice de concentración de la canasta. Lo que no se mide no entra en la regla fiscal.
- Fondos de estabilización a nivel de cadena. Mecanismos de ahorro anticíclico en cooperativas y asociaciones de productores de cacao, camarón y banano, gestionados por el Sector Financiero Popular y Solidario, que retengan una fracción de las ganancias de precio extraordinarias. Es la hipótesis del ingreso permanente aplicada a escala de finca.
- Evaluar el crédito de bioeconomía por su efecto estabilizador. Las líneas de crédito deberían reportar no solo cartera colocada, sino cuántos hogares pasan de no tener colchón a tenerlo. Reducir λ es un resultado macroeconómico medible.
- Reglas estables en la Ley de Bioeconomía. Plazos ciertos en la Ventanilla Única, criterios verificables en la Certificación de Cumplimiento y un Fondo Nacional de Bioeconomía con reglas de acceso públicas. Es la forward guidance que el país puede ofrecer sin banco central.
- Distribución de valor como criterio de política. Incorporar a la certificación bioeconómica indicadores de porcentaje del precio final retenido en origen, transformación local y empleo formal. Una cadena que reparte mejor es una cadena que estabiliza mejor.
Queda pendiente un trabajo de investigación que, hasta donde sé, nadie ha hecho para el Ecuador: un modelo de dos sectores, petróleo y bioeconomía, para una economía dolarizada con una fracción de hogares que viven al día, calibrado con datos del Banco Central y del INEC. Permitiría estimar cuánto baja la volatilidad del consumo por cada punto de participación bioeconómica en las exportaciones y por cada punto de inclusión financiera rural. Bioeconomía Ecuador lo asume como línea de trabajo.
Cierre
Hall y Woodford recibieron el Nobel por mostrar que la macroeconomía se construye desde las decisiones de hogares y empresas. En un país sin moneda propia, esa idea no es una abstracción: es la única política de estabilización disponible. El Ecuador no puede bajar la tasa de interés cuando cae el petróleo. Puede, en cambio, decidir qué produce, quién lo produce, con qué acceso al crédito y cómo se reparte el valor.
En 2025 la biodiversidad trabajada sostuvo la economía mientras el petróleo fallaba. Eso no fue suerte ni fue solo precios: fue el resultado de décadas de inversión en cadenas que hoy traen más dólares que el crudo. Que ese resultado se vuelva estabilidad duradera depende de tres cosas que el premio de este año ayuda a entender: diversificar dentro de la bioeconomía, dar colchones financieros a quienes la producen y fijar reglas que un inversor pueda creer.
Si su organización trabaja en una cadena de biodiversidad, formula proyectos o diseña política pública, en Bioeconomía Ecuador estamos construyendo las herramientas para esta agenda: análisis, metodologías, formación y un mercado de conocimiento, servicios y bienes de la bioeconomía. El marco distributivo que sostiene este artículo está desarrollado en Sobre el dilema distributivo en la economía, Volumen 1. Escríbanos, y conversemos sobre cómo convertir su cadena en un amortiguador y no en un amplificador.
Referencias
- Campbell, J. Y., y Mankiw, N. G. (1989). Consumption, income, and interest rates: Reinterpreting the time series evidence. NBER Macroeconomics Annual, 4, 185–216.
- Galí, J., López-Salido, J. D., y Vallés, J. (2007). Understanding the effects of government spending on consumption. Journal of the European Economic Association, 5(1), 227–270.
- Hall, R. E. (1978). Stochastic implications of the life cycle–permanent income hypothesis: Theory and evidence. Journal of Political Economy, 86(6), 971–987.
- Kaplan, G., Moll, B., y Violante, G. L. (2018). Monetary policy according to HANK. American Economic Review, 108(3), 697–743.
- Ministerio del Ambiente, Agua y Transición Ecológica, y Ministerio de Producción, Comercio Exterior, Inversiones y Pesca. (2024). Libro Blanco de Bioeconomía Sostenible del Ecuador.
- Primicias. (2025, octubre). Comercio exterior: el camarón supera al petróleo. https://www.primicias.ec/revistagestion/analisis/comercio-exterior-ecuador-camaron-petroleo-exportaciones-107478/
- Rappler/Reuters. (2026, 12 de octubre). Americans Hall and Woodford win Nobel economics prize for work on stabilization. https://www.rappler.com/business/winners-nobel-prize-economic-sciences-2026/
- Schmitt-Grohé, S., y Uribe, M. (2016). Downward nominal wage rigidity, currency pegs, and involuntary unemployment. Journal of Political Economy, 124(5), 1466–1514.
- Silva, A. (2026). Sobre el dilema distributivo en la economía: la distribución de beneficios, Volumen 1. Bioeconomía Ecuador.
- Woodford, M. (2003). Interest and prices: Foundations of a theory of monetary policy. Princeton University Press.
Las cifras de exportaciones corresponden a reportes del Banco Central del Ecuador difundidos por prensa económica; conviene verificarlas contra el boletín oficial antes de la publicación.